Ранее я очень подробно рассказал про то, как считать налог по УСН «доходы» для ИП без сотрудников за 2 квартал 2025 года (за полугодие). И в ней упомянул, что во 2 квартале многие ИП могут столкнуться с отрицательными уведомлениями об исчисленных налогах КНД 1110355 по УСН (далее я буду писать просто «уведомление»).
Вот эта статья:
Если по 1 кварталу в принципе невозможно появление отрицательного уведомления по УСН, то начиная со 2 квартала с ними столкнутся многие ИП. И даже опытные ИП иногда не сразу могут понять, откуда взялся этот непонятный минус и что с ним делать дальше.
А в первую очередь могут столкнуться с отрицательными уведомлениями те ИП, которые привыкли делить фиксированные взносы в совокупном размере на 4 равные части.
Очень, часто ИП ошибочно думают, что отрицательное уведомление получается, если фиксированные взносы превышают налог по УСН. Например, налог по УСН за 2 квартал составил 10 000 рублей. ИП недолго думая взял и уменьшил УСН следующим образом 10 000 — 13414,5 = — 3414,5 руб. И подал уведомление по УСН на минус 3414,5 рублей. Это грубая ошибка!
Но давайте рассмотрим конкретный пример
Предположим, что есть ИП на УСН «доходы» 6% с основных территорий РФ, который не является военным пенсионером.
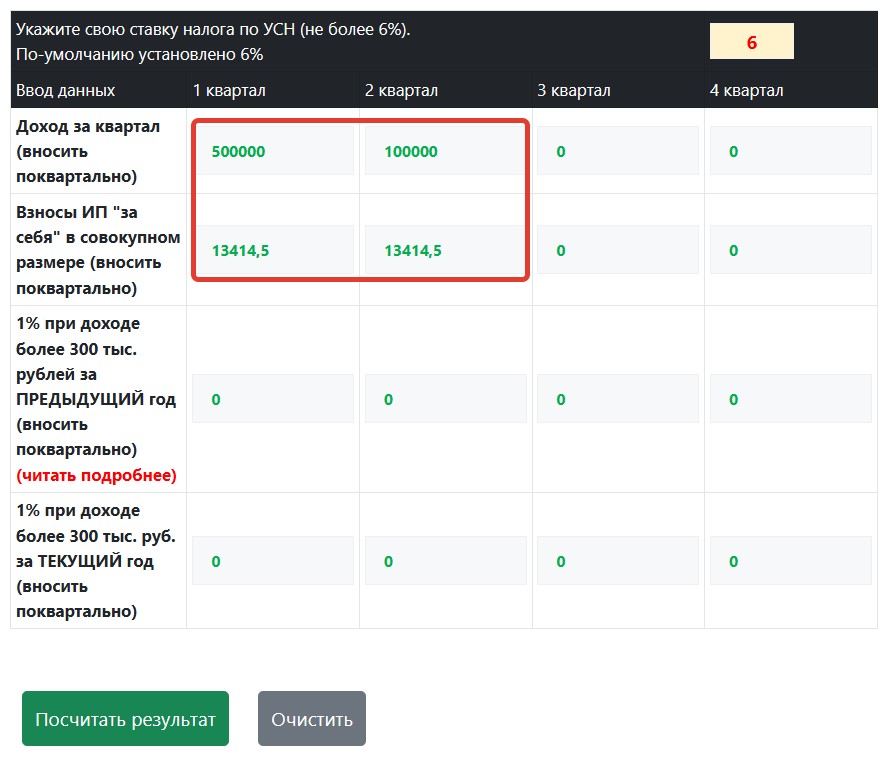
- Доход за 1 квартал у нашего ИП составил 500 000 рублей.
- Доход за 2 квартал у нашего ИП составил 100 000 рублей.
Наш ИП открылся до 1 января 2025 года и знает, что он НЕ закроется в 2025 году, а значит, взносы в совокупном размере за весь 2025 год составят 53 658 рублей. Он разделил 53658 рублей на 4 равные части по 13414 руб. 50 коп. для уменьшения налога по УСН.
Чтобы не усложнять пример я не учитываю в нашем примере 1% свыше 300 000 рублей. Нам главное понять суть и разобраться откуда появляются отрицательные числа в уведомлениях КНД 1110355.
Если внести эти данные в мой калькулятор УСН то увидим следующую картину:
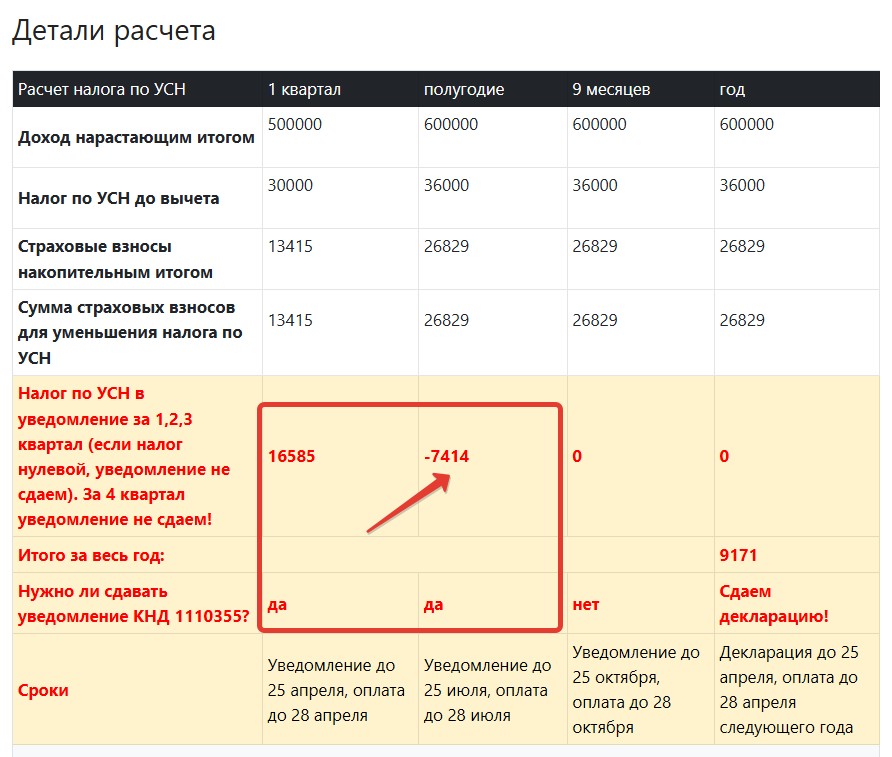
Видим, что по 2 кварталу нужно подать уведомление КНД 1110355, в котором нужно указать минус 7414 рублей.
Как так получилось? Откуда взялось отрицательное число и как это нужно понимать?
Давайте разбираться.