Это продолжение статьи, в которой мы заполнили НОВУЮ декларацию по УСН за 2025 год. В первой части рассмотрели вопросы заполнения новой декларации по УСН «доходы» для ИП без сотрудников, если он учел взносы в совокупном размере за 2025 год сразу и полностью в 1 квартале.
Понятно, что многие ИП предпочли разбить взносы в совокупном размере (которые 53658 рублей) на 4 равные части. А значит, будет полезным посмотреть, какая в этом случае получится декларация по УСН. Тем более, что в моем калькуляторе УСН есть готовые подсказки по ее заполнению.
На самом деле, отличий особых нет, так как в итоге сумма налога за весь год не меняется =) Но я уже сейчас знаю, что будет много вопросов от ИП, которые разбили взносы на 4 части и путаются при заполнении строк 140-143 декларации и строк 150-162. Поэтому, заранее пишу эту статью про декларацию.
Мы составляем декларацию на примере сквозного примера, который я рассматривал в течение 2025 года. Вот эта статья:
Я не буду еще раз объяснять, как это все считать и как пользоваться калькулятором, так как по ссылке выше все очень подробно написано. Напомню, что декларацию по УСН за 2025 год нужно сдать с 01.01.2026 до 25.04.2026 г. (если ИП не закрылся в 2025 году).
И еще раз напомню, для каких ИП пригодится мой калькулятор:
- ИП на упрощенке (УСН 6%) без сотрудников;
- Годовой доход ИП не превысил 60 миллионов рублей в 2025 году. Если ИП превысит этот доход, то ИП становится плательщиком НДС, а это совсем другая история.
- ИП не является плательщиком торгового сбора;
- ИП не совмещает УСН и ПСН
- В течение всего года сохранялась ставка в размере 6% по налогу УСН;
- ИП не получал имущество (в том числе денежные средства), работы, услуги в рамках благотворительной деятельности, целевых поступлений, целевого финансирования.
Важный момент! Обновленный калькулятор УСН находится на новой странице, а не там, где сейчас находится «старый» калькулятор УСН, который прекрасно работает и дает подсказки по заполнению декларации по УСН за 2025 год на «старом» бланке. Чтобы не было путаницы при заполнении «новой» и «старой» декларации по УСН, я их разнес на отдельные страницы.
Вводные данные в примере были такими:
ИП без сотрудников на УСН «доходы» 6% с основных территорий РФ. Он не является военным пенсионером. Не является плательщиком торгового сбора. Не совмещает УСН и ПСН.
За 2024 год получил доход в размере 1 000 000 рублей. Он все посчитал, оплатил все налоги и взносы. И сдал декларацию по УСН. Но ИП не стал уменьшать налог по УСН за 2024 год на 1% свыше 300 000 рублей за 2024 год.
Считаем 1% свыше 300 000 рублей за 2024 год:
(1 000 000 — 300 000) * 1% = 7000 рублей.
Наш ИП решил уменьшить на эту сумму налог по УСН 6% за 2025 год.
Пусть наш ИП получил доход в 2025 году следующим образом:
- в 1 квартале 2025 года 500 000 рублей.
- в 2 квартале 2025 года 800 000 рублей.
- в 3 квартале 2025 года 900 000 рублей.
- в 4 квартале 2025 года 700 000 рублей.
Наш ИП заполнил этими данными верхнюю таблицу калькулятора, а взносы ИП «за себя» в совокупном размере распределил следующим образом:
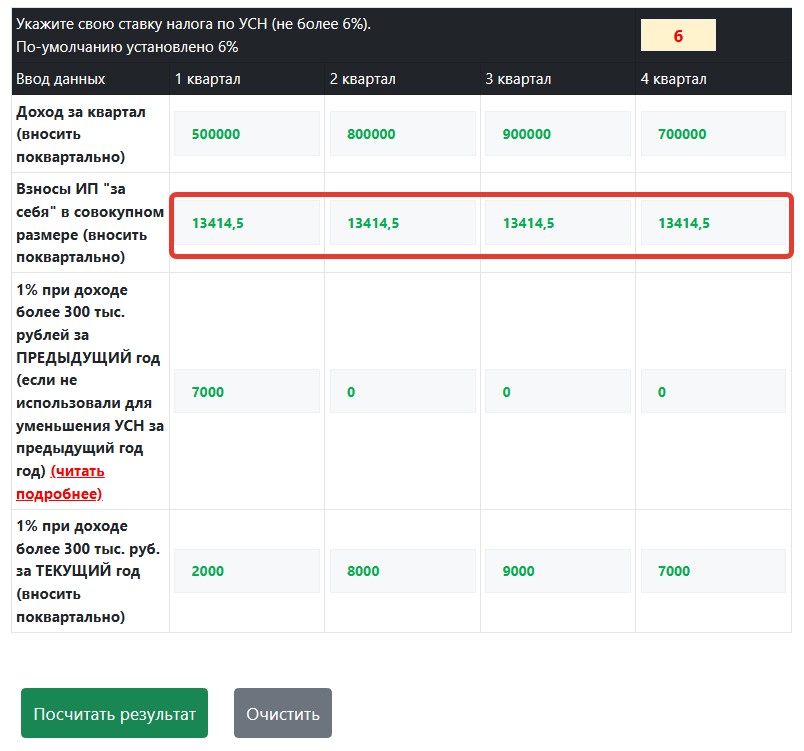
И еще раз подчеркну, что по этой ссылке дал очень подробные пояснения, откуда берутся все эти числа. И даю подробные пояснения про 1% свыше 300 000 рублей и как его занести в калькулятор УСН. Жмем на кнопку «Посчитать результат» и получим следующую картину по платежам в течение года: