2025 год подходит к концу и очень скоро начнутся раздаваться вопросы про то, как правильно считать налог по УСН «доходы» за 4 квартал 2025 года. Уже много раз об этом писал, но еще раз напомню, что более правильно говорить про расчет налога за 12 месяцев 2025 года, так как УСН считается накопительным итогом.
Но общепринято говорить и писать (даже в бухгалтерских программах и сервисах) именно про кварталы. На самом деле, такая неразбериха в терминах часто путает ИП и многие ИП считают налог за каждый квартал отдельно, а не накопительным итогом. Это одна из самых частых ошибок, когда ИП считают отдельно каждый квартал.
Итак, давайте разбираться с самого начала, с тем, как считать налог по УСН «доходы» за 4 квартал 2025 года для ИП без сотрудников.
Посчитаем на конкретном примере. И еще раз разберемся с уменьшением УСН «доходы» за 2025 год на 1% свыше 300 000 рублей за 2025 год
Будем рассматривать два примера:
- Когда ИП указал в 1 квартале сразу всю сумму взносов в совокупном размере «за себя» за 2025 год
- Когда ИП разделил взносы в совокупном размере «за себя» за 2025 год на 4 равные части
Я ранее написал очень подробные (и похожие) статьи про 1, 2 и 3 кварталы 2025 года и будет логичным продолжить пример, опираясь на числа из этих статей:
- Как посчитать и оплатить налог по УСН 6% «доходы» за 1 квартал 2025 года? Считаем на калькуляторе УСН для ИП без сотрудников.
- Как посчитать и оплатить налог по УСН 6% «доходы» за 2 квартал 2025 года? Примеры на калькуляторе УСН для ИП без сотрудников
- Как посчитать и оплатить налог по УСН 6% «доходы» за 3 квартал 2025 года? Два примера на калькуляторе для ИП без сотрудников
Исходные данные будут такими:
Но прежде чем двигаться далее, отмечу, что я рассматриваю случай, когда доход ИП за 2024 год (или за 2025 год) не превысил 60 миллионов рублей. Если ваш доход за 2024 год (или за 2025 год) составил более 60 млн. рублей, то в 2025 году вы являетесь плательщиком НДС. И эта статья точно не для вас. Про УСН и НДС в 2025 году я рассказал в этой статье:
Итак, предположим, ИП на УСН 6% без сотрудников с основных территорий РФ (не является военным пенсионером) за 2024 год получил доход в размере 1 000 000 рублей. Он все посчитал, оплатил все налоги и взносы. И даже оформил декларацию по УСН. Но ИП не стал уменьшать налог по УСН за 2024 год на 1% свыше 300 000 рублей за 2024 год.
Считаем 1% свыше 300 000 рублей за 2024 год
(1 000 000 — 300 000) * 1% = 7000 рублей.
Наш ИП решил уменьшить на эту сумму налог по УСН 6% за 2025 год.
Пусть наш ИП получил доход в 2025 году следующим образом:
- в 1 квартале 2025 года 500 000 рублей.
- в 2 квартале 2025 года 800 000 рублей.
- в 3 квартале 2025 года 900 000 рублей.
- в 4 квартале 2025 года 700 000 рублей.
Причем, фиксированные взносы ИП «за себя» за 2025 год в 1, 2 и 3 квартале 2025 года он НЕ платил. А в 4 квартале наш ИП полностью уплатил взносы в совокупном размере за 2025 год. Напомню, что это необходимо сделать до 28 декабря 2025 года (с учетом выходных, до 29 декабря).
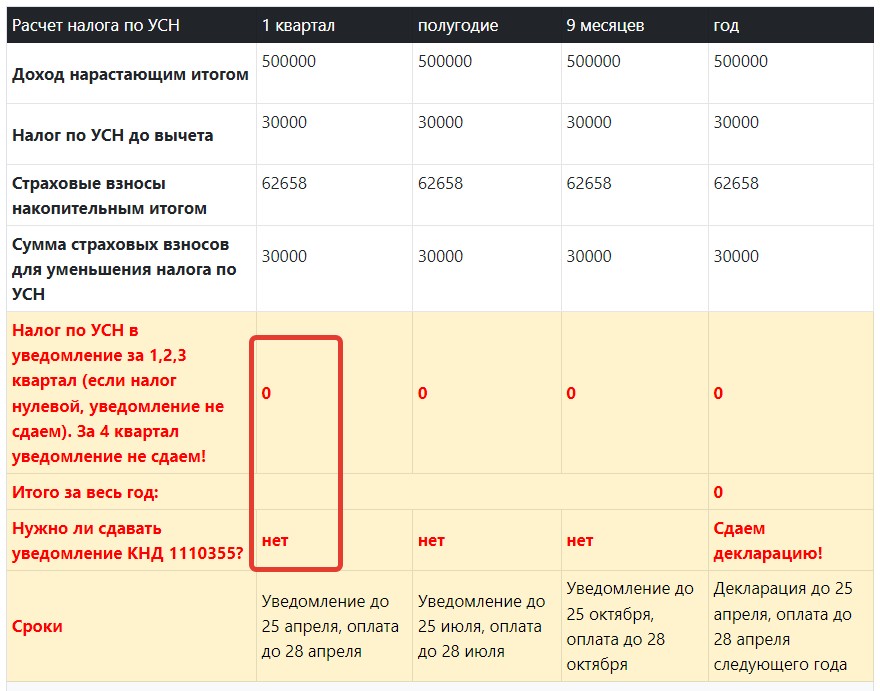
Сначала напомню, как считали налог по УСН за 1 квартал 2025 года
Переходим в калькулятор УСН и вносим следующие данные:

Обсуждение закрыто.