Я уже писал ранее про отрицательные уведомления по УСН за 2 и 3 квартал 2025 года. В этих статьях я очень подробно рассказывал, почему это происходит и почему лучше подать отрицательные уведомления, чтобы вернуть переплату из ФНС к себе.
Вот эти статьи:
- Про отрицательные уведомления КНД 1110355 по УСН во 2 квартале 2025. Все не так страшно.
- Про отрицательные уведомления КНД 1110355 по УСН в 3 квартале 2025
- Два подряд отрицательных уведомления по УСН (КНД 1110355) в 2025 году?
Обращаю ваше внимание, что за 1 квартал уведомление по УСН совершенно точно не может быть отрицательным. Если вы вдруг подали уведомление КНД 1110355 за 1 квартал с отрицательной суммой налога — то это точно ошибка.
А что с 4 кварталом может случиться?
А может получиться, например, вот такая ситуация при следующих вводных данных:
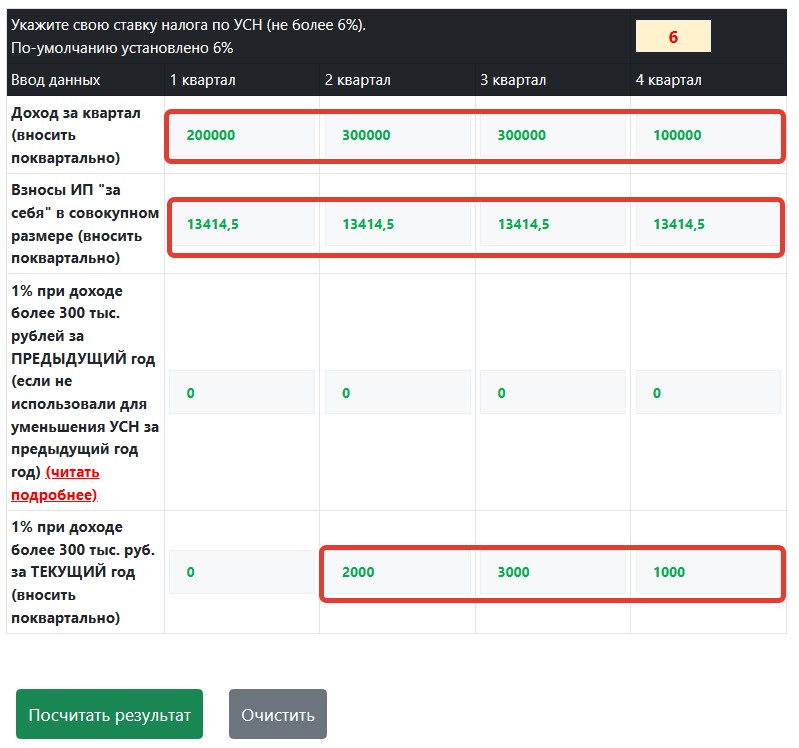
Если ввести эти данные в мой калькулятор УСН, то получи следующий результат:
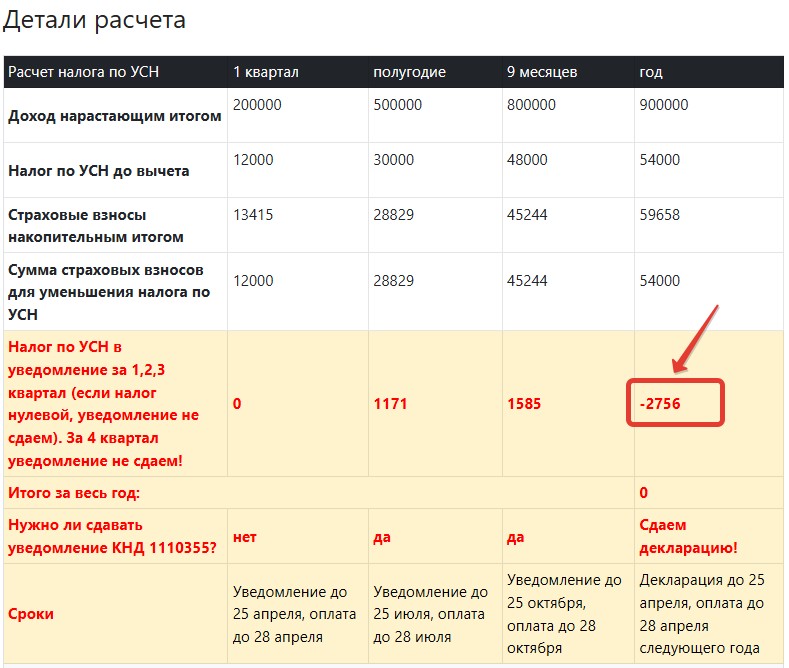
И внезапно получаем в 4 квартале отрицательный налог по УСН
И что с этим делать? Нормально же все было в течение года=)
Не было отрицательного налога, а в 4 квартале внезапно появился… Куда пристроить это отрицательное число? Уведомление КНД 1110355 за 4 квартал НЕ нужно. Откуда оно вообще взялось?
Обратите внимание, что с такой ситуацией особенно часто встречаются ИП, которые привыкли делить взносы в совокупном размере на 4 равные части.
Но прежде чем двигаться далее, отмечу, что я рассматриваю случай, когда доход ИП за 2024 год (или за 2025 год) не превысил 60 миллионов рублей. Если ваш доход за 2024 год (или за 2025 год) составил более 60 млн. рублей, то в 2025 году вы являетесь плательщиком НДС. И эта статья точно не для вас.