Время летит незаметно и совсем скоро начнутся раздаваться вопросы про то, как считать налог по УСН «доходы» за 2 квартал 2024 года. На самом деле, более правильно говорить про расчет налога за 6 месяцев 2024 года (или за полугодие), так как УСН считается накопительным итогом.
Но общепринято говорить и писать (даже в бухгалтерских программах и сервисах) про кварталы. На самом деле, такая неразбериха в терминах часто путает ИП и многие ИП считают налог за каждый квартал отдельно, а не накопительным итогом. Это одна из самых частых ошибок, когда считают отдельно каждый квартал.
Итак, давайте разбираться, с тем, как считать налог по УСН «доходы» за 2 квартал 2024 года для ИП без сотрудников.
Посчитаем на конкретном примере. Заодно разберемся с уменьшением УСН «доходы» за 2024 год на 1% свыше 300 000 рублей за 2024 год
Я ранее написал очень подробную статью про 1 квартал 2024 года и будет логичным продолжить пример, опираясь на цифры из этой статьи:
Для начала рекомендую прочитать статью по ссылке выше. Это сразу снимет множество вопросов по 2 кварталу.
Исходные данные будут такими:
Предположим, что есть ИП без сотрудников на УСН «доходы» 6% с основных территорий РФ. Он не является военным пенсионером. Не является плательщиком торгового сбора.
За 2023 год получил доход в размере 1 000 000 рублей. Он все посчитал, оплатил все налоги и взносы. И даже сдал декларацию по УСН. Но ИП не стал уменьшать налог по УСН за 2023 год на 1% свыше 300 000 рублей за 2023 год.
Считаем 1% свыше 300 000 рублей за 2023 год
(1 000 000 — 300 000) * 1% = 7000 рублей.
Наш ИП решил уменьшить на эту сумму налог по УСН 6% за 2024 год.
Пусть наш ИП получил доход в 2024 году следующим образом:
- в 1 квартале 2024 года 500 000 рублей.
- в 2 квартале 2024 года 700 000 рублей.
Причем, фиксированные взносы ИП «за себя» за 2024 год в 1 и 2 квартале 2024 года он НЕ платил.
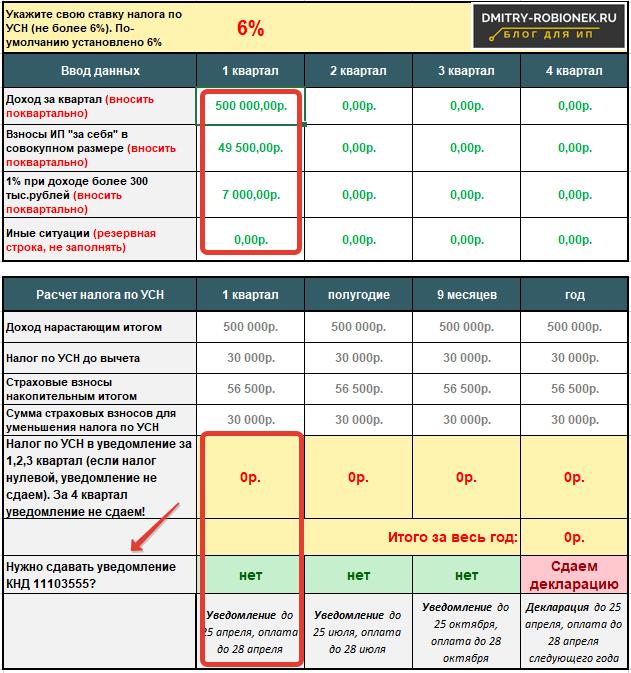
Сначала вспомним, как считали налог по УСН за 1 квартал 2024 года
Переходим в калькулятор УСН и вносим следующие данные:
Обсуждение закрыто.