Это продолжение статьи с частыми вопросами по декларации УСН «доходы» (6%) для ИП без сотрудников. Первая часть этой статьи находится по этой ссылке:
Напомню, что я рассматриваю вопросы от ИП на УСН «доходы» (6%) без сотрудников. Это важно, так как, например, сроки подачи декларации по УСН для юрлиц будут другими. Если я далее пишу слово «декларация», то речь идет именно о декларации для ИП на УСН «доходы» без сотрудников. И это не декларация при «закрытии» ИП.
Также отмечу, что есть примеры заполнения новой декларации по УСН за 2025 год, которые можно найти в этой подборке:
Итак, продолжим разбирать частые вопросы.
Но все-таки сначала пара частых вопросов о декларации при закрытии ИП, так как есть и такие вопросы от ИП, которые сдают декларацию за 2025 год и закрывают ИП в 2026 году.
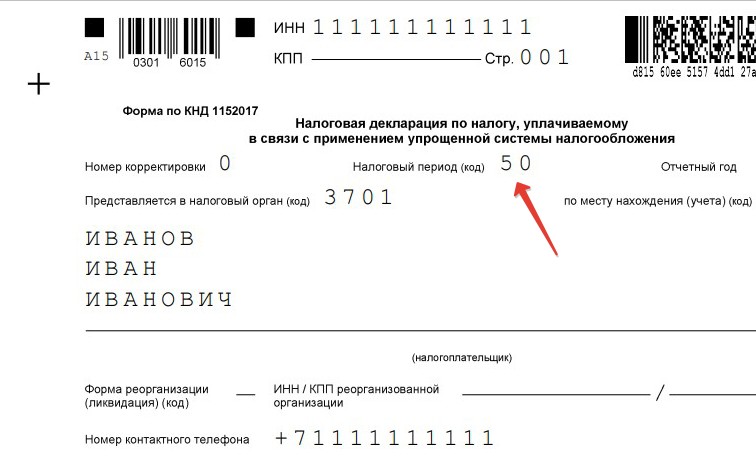
Если я закрываю ИП в 2026 году (и я работал как ИП в 2025 году), то на титульном листе декларации указываем код «34» или «50»?
Если вы ИП на УСН «доходы» и закрываете ИП в 2026 году, то вам нужно сдать две декларации по УСН:
- Декларацию по УСН за 2026 год. Это будет последняя декларация, а значит, нужно указать код «50» для налогового периода на титульном листе.
- И декларацию по УСН за 2025 год. Ее нужно сдавать уже с кодом «34». Ведь 2025 год закончился, не получится закрыть ИП задним числом. Понятно, что если вы открыли ИП в 2026 году и закрываетесь в 2026 году, то не нужно сдавать декларацию за 2025 год.
А до какой даты нужно сдать декларацию за 2026 год, если я закрываю ИП?
Часто в ответах на этот вопрос ссылаются на ст. 346.23 НК РФ при ответе на этот вопрос:
Обсуждение закрыто.