После запуска ЕНС, все чаще встречаются ситуации, когда ИП на УСН «доходы» (6%) заплатил налогов больше, чем нужно было.
Но я уверен, что многие ИП даже не подозревают, что у них есть переплата по УСН, так как лень/некогда разбираться в этих скучных декларациях по УСН =) Между тем, иногда внимательное изучение листа 1.1 декларации по УСН резко поднимает настроение.
Как образуется переплата по УСН?
- Например, просто платили налог УСН, без уменьшения на фиксированные взносы «за себя». Затем, при составлении декларации, указали все взносы в 4 квартале (строка 143 декларации). Как итог, образовалась переплата по УСН.
- Или же вдруг ИП узнал, что оказывается, можно уменьшать УСН за 2024 год на 1% свыше 300 000 рублей за 2024 год. И внес этот 1% в 4 квартал 2024 года. Образовалась переплата.
Соответственно, все чаще спрашивают о том, как теперь происходит возврат переплаты от ФНС.
Сначала посмотрим на конкретный пример, когда могла образоваться переплата по УСН
Например, может быть такая ситуация: ИП весь 2024 год платил налог по УСН «доходы» (6%) без уменьшения на 1% свыше 300 000 рублей за 2024 год. Вот не разобрался человек, отложил решение этого вопроса до конца года.
Предположим, наш ИП с основных территорий РФ и не является военным пенсионером. Не является плательщиком торгового сбора. Работал как ИП весь 2024 год. Он получал каждый квартал доход в размере 300 000 рублей. А взносы в совокупном размере (49500 руб.) разделил на 4 равные части. Но не уменьшал на 1% свыше 300 000 за 2024 год в 1, 2 и 3 квартале.
Как это все выглядит в моем калькуляторе УСН:
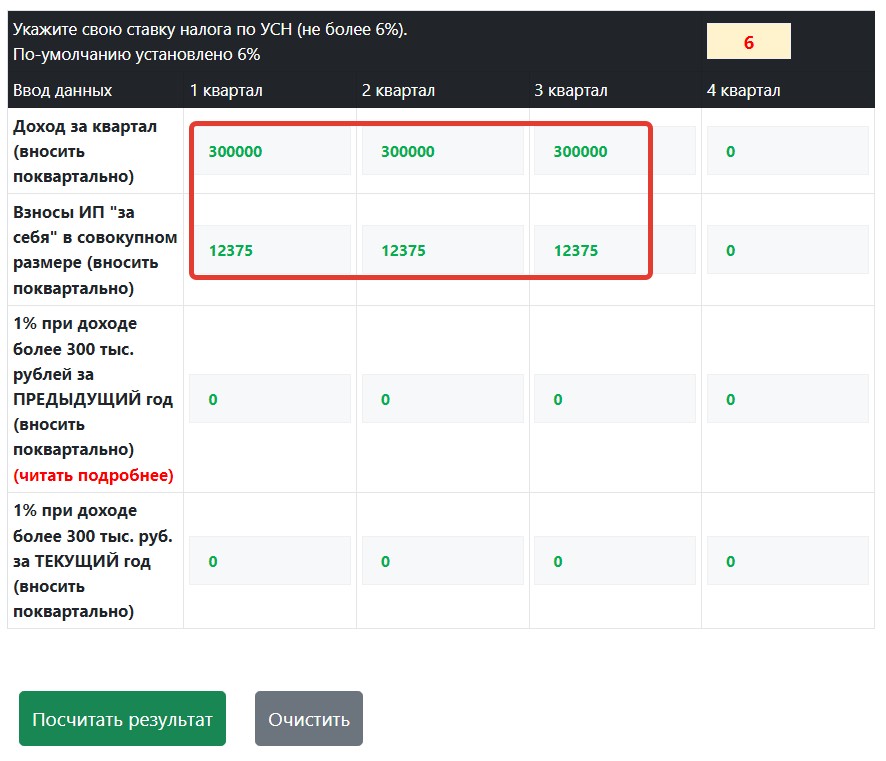

Как видите, за 9 месяцев ничего необычного нет. Но потом добрые люди подсказали, что можно еще уменьшить налог по УСН за 2024 год на 1% свыше 300 000 за 2024 год.
- Посчитаем 1% свыше 300 000 за 2024 год: (1 200 000 — 300 000) * 1% = 9 000 рублей.
И наш ИП указал эти 9000 рублей в 4 квартале, а картинка резко поменялась:
Обсуждение закрыто.