Как правило, если ИП на УСН ошибается в сумме налога в уведомлении по УСН (КНД 1110355), то он не задумываясь, формирует новое уведомление, с правильной суммой налога и отправляет его в ФНС. И новое уведомление «затирает» ошибочное.
Более сложные ошибки в этом уведомлении рассмотрены в этой статье: Как ИП на УСН исправить ошибки в уведомлении об исчисленных налогах КНД 1110355 в 2026 году?
Но если немного подумать, то часто повторная отправка уведомления КНД 1110355 вообще не требуется, если есть ошибка только в сумме налога к уплате и она относительно небольшая.
Рассмотрим два примера: когда в уведомлении по УСН указали сумму меньше, чем нужно и когда указали больше, чем нужно.
Пример №1. Когда в уведомлении указали сумму МЕНЬШЕ, чем нужно.
Тут даже придумывать ничего не нужно, так как в комментариях постоянно мелькает примерно такой вопрос:
Я уменьшаю УСН «доходы» каждый квартал на 14347 руб. 50 коп. То есть, разделил 57390 рублей на 4 равные части. Но вот ошибся при заполнении уведомления в меньшую сторону. Мне заново заполнять и отправлять уведомление в ФНС за 2 квартал?
Можно, конечно, заново создать уведомление с верной суммой и отправить его в ФНС. Но ведь сейчас необязательно сначала платить взносы ИП «за себя», и только потом уменьшать УСН.
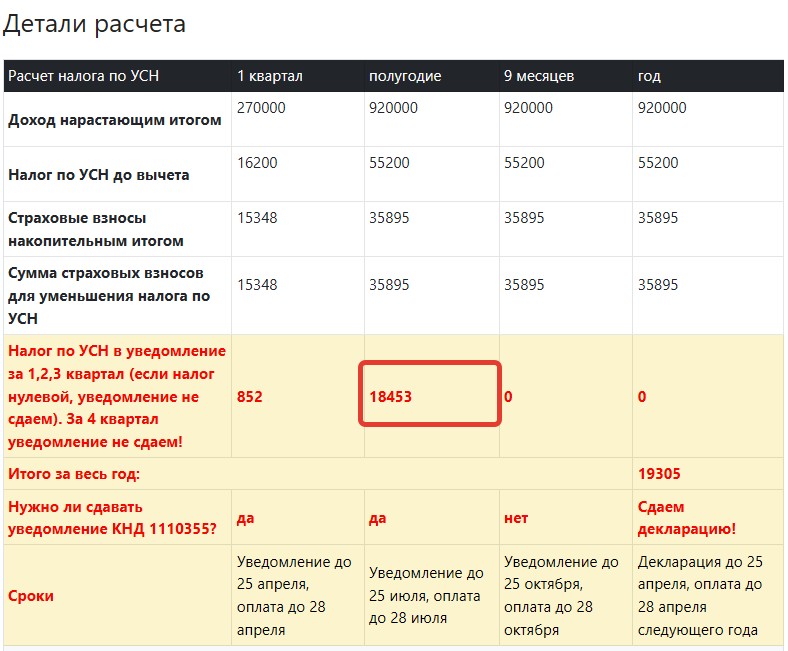
Например, вы все посчитали на калькуляторе УСН и у вас получилась вот такая картина:
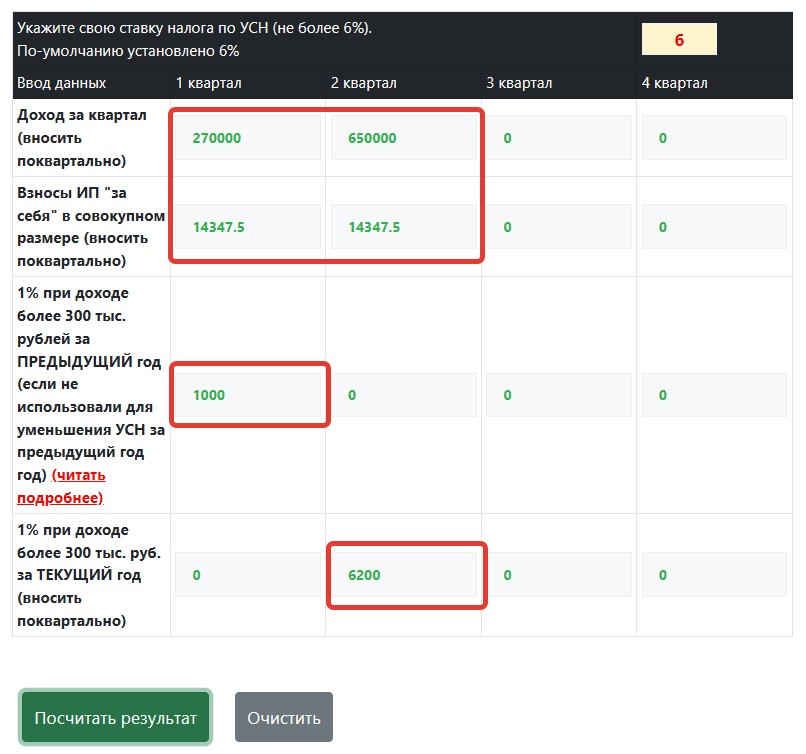
Чтобы снова не объяснять, как и почему я расставил суммы в калькуляторе УСН «доходы», даю ссылки по его использованию, на примере 2 квартала 2026 года: Как посчитать и оплатить налог по УСН 6% «доходы» за 2 квартал 2026 года? Примеры на калькуляторе УСН для ИП без сотрудников
В этой статье есть примеры, когда ИП делит взносы в совокупном размере на 4 равные части, и когда сразу их учитывает в 1 квартале.
Но вернемся к нашему примеру. То есть, вам было нужно указать в уведомлении за 2 квартал 18453 руб. Но вот вы ошиблись и указали 17453 рублей, вместо 18453 руб. Ошибка на 1000 рублей в МЕНЬШУЮ сторону.